Pautang na walang kolateral para sa masamang utang ng pangkat 3: Angkop na solusyong pinansyal para sa mga nahihirapan
1. Pangkalahatang-ideya ng pautang na walang kolateral para sa masamang utang ng pangkat 3
Pautang na walang kolateral para sa masamang utang ng pangkat 3 ay nagiging isang popular na pagpipilian sa konteksto ng maraming nanghihiram na nahihirapan dahil sa hindi magandang kasaysayan ng kredito. Ang pangkat 3 sa talaan ng CIC (Pambansang Sentro ng Impormasyon sa Kredito ng Vietnam) ay ang pangkat na may mga overdue na utang mula 10 hanggang 30 araw, na naglilimita sa maraming indibidwal na makakuha ng mga tradisyonal na pautang.
Gayunpaman, maraming institusyong pinansyal ang bumuo ng mga pakete ng pautang na walang kolateral upang suportahan ang mga may masamang utang sa pangkat 3, na tumutulong sa kanila na mabilis na makakuha ng pondo at matugunan ang mga agarang pangangailangang pinansyal nang hindi kailangan ng kolateral. Ito ay tunay na isang pagkakataon para sa mga taong nahihirapan sa pananalapi na makapagsimulang muli sa buhay at trabaho.
Tuklasin ang pautang na walang kolateral para sa masamang utang ng pangkat 3 nang mabilis at maginhawa sa 888clb upang malutas ang mga suliraning pinansyal.
Tuklasin ang pautang na walang kolateral para sa masamang utang ng pangkat 3 nang madali at mabilis sa xoilac ngayon din.
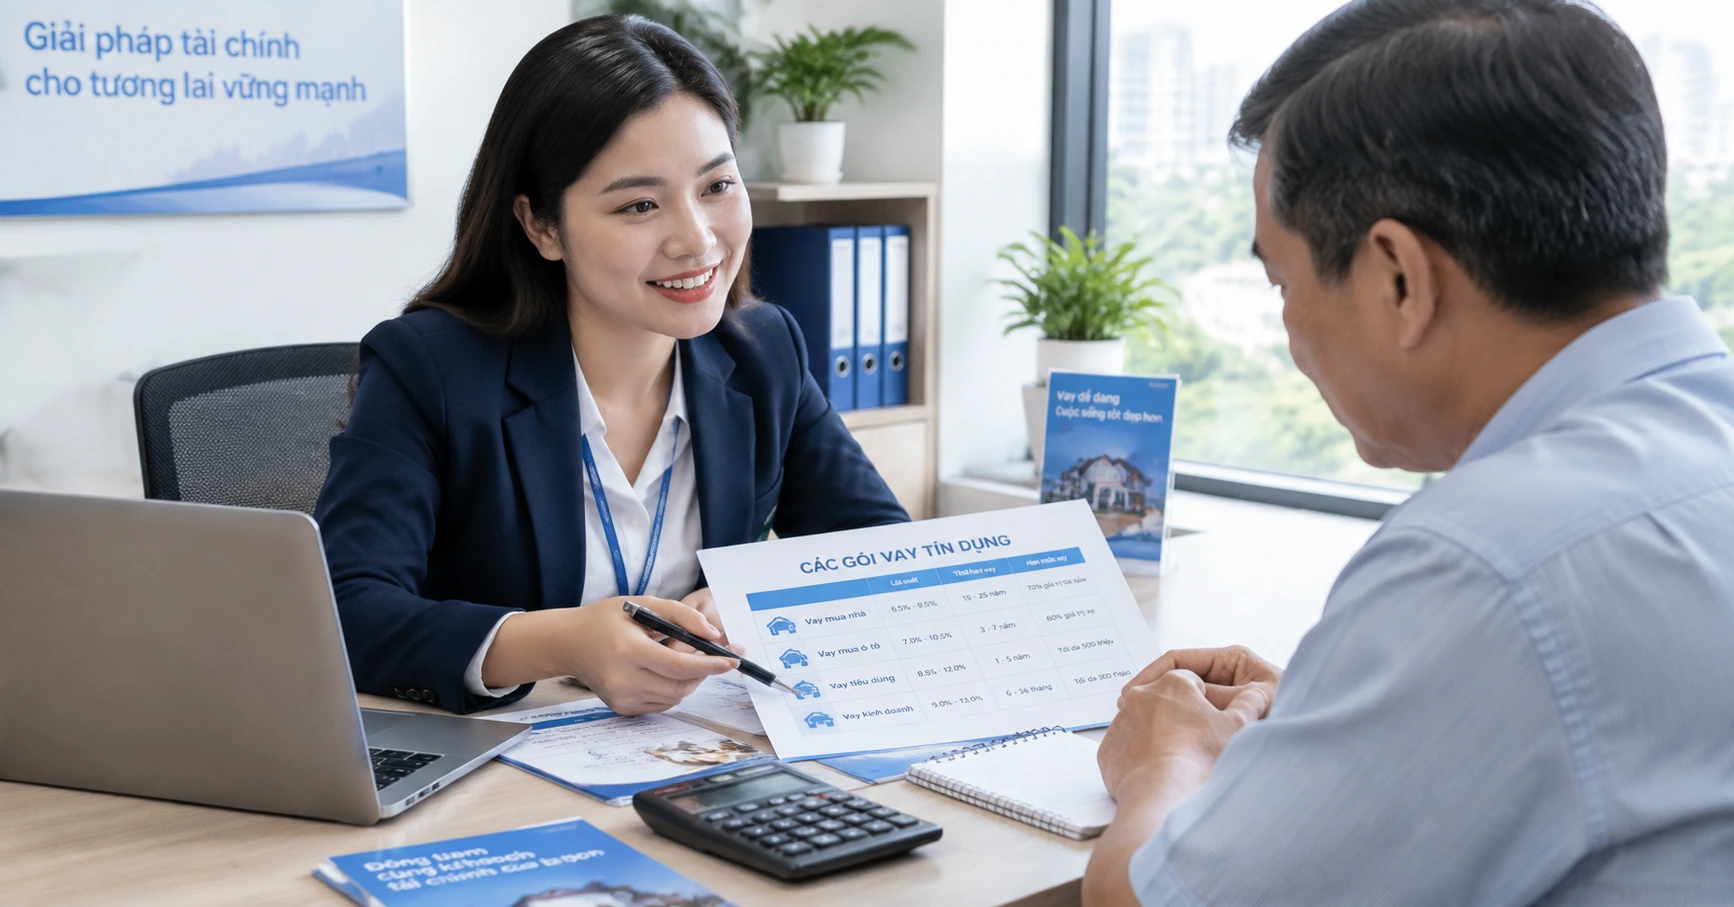
Bukod dito, ang pagpili ng pautang na walang kolateral para sa masamang utang ng pangkat 3 ay nakatutulong din sa nanghihiram na mapabuti ang kanilang credit score kung magbabayad sila nang tama sa takdang oras, kaya mas lumalawak ang pagkakataong makakuha ng pautang sa hinaharap na may mas magagandang kondisyon.
2. Mga kondisyon at benepisyo kapag kumukuha ng pautang na walang kolateral para sa masamang utang ng pangkat 3
Upang maging kwalipikado sa pautang, kailangang magbigay ang nanghihiram ng mga pangunahing dokumento tulad ng CMND/CCCD, sổ hộ khẩu, kontrata sa trabaho o payslip. Tinatanggap din ng ilang institusyon ang iba pang dokumentong nagpapatunay ng kita tulad ng kontrata sa freelance na trabaho at mga resibo ng bayad sa serbisyo. Ang pagiging flexible sa mga kinakailangang dokumento ay tumutulong sa maraming kabilang sa pangkat 3 ng masamang utang na mas madaling makakuha ng pondo.
Ang kapansin-pansing benepisyo ng pakete pautang na walang kolateral para sa masamang utang ng pangkat 3 ay ang simpleng proseso, mabilis na paglalabas ng pondo, walang kailangang kolateral na ari-arian, at flexible na limitasyon ng pautang mula sa ilang milyon hanggang ilang daang milyong đồng depende sa kakayahan ng nanghihiram na magbayad. Bukod dito, maraming nagpapautang ang nagbibigay din ng libreng konsultasyon upang matulungan ang mga kliyente na piliin ang pinakaangkop na pakete ng pautang.
Isa pang bentahe ay ang mga pautang na ito ay karaniwang may kompetitibong interes, na tumutulong sa nanghihiram na mabawasan ang presyur sa pananalapi habang nagbabayad. Kasabay nito, ang mga institusyong pampinansyal ay madalas ding nag-a-update ng mga programang promosyon na nakalaan para sa mga customer na may bad debt group 3 upang makatulong na malampasan ang mga paghihirap.
3. Impormasyon tungkol sa pagsasanib ng lalawigan at epekto sa pautang
Kamakailan, ang impormasyon tungkol sa pagsasanib ng lalawigan ay nagdulot ng maraming pagbabago sa pamamahalang administratibo at lokal na ekonomiya. Maaaring makaapekto ang pagsasanib sa mga prosesong administratibo at sa mga benepisyo sa pautang, dahil nagbabago ang mga patakaran sa buwis, bayarin, at pag-isyu ng lisensya. Dapat lalo itong bantayan ng mga nanghihiram upang maiwasan ang mga hindi kailangang abala sa proseso ng pag-aapply ng pautang.
Ang mabilis na pag-alam ang impormasyon tungkol sa pagsasanib ng lalawigan ay hindi lamang nakatutulong sa nanghihiram na iangkop ang kanilang mga dokumento nang naaayon, kundi nakatutulong din sa mga institusyong pampinansyal na mas tumpak na masuri ang kakayahang magbayad at ang panganib sa kredito. Isa itong mahalagang salik na tumutulong upang mas mabilis at mas maayos na maaprubahan ang unsecured loan para sa bad debt group 3.
Bukod dito, dapat ding subaybayan ng nanghihiram ang mga opisyal na update mula sa lokal na pamahalaan upang agad na maiangkop ang plano sa pananalapi, lalo na sa konteksto ng pamilihang pinansyal na dumaranas ng maraming pagbabago.
4. Ang papel ng tiệm vàng kim tín sa pagsuporta sa paghiram ng kapital
Tiệm vàng kim tín ay hindi lamang lugar para bumili at magbenta ng alahas kundi gumaganap din ng mahalagang papel sa pagsuporta sa pautang na may kolateral na ginto. Kung hindi ka kwalipikado para sa unsecured loan, maaaring magbigay ang tiệm vàng ng mabilis na pautang na sangla, na tumutulong sa iyong mapalago ang daloy ng pera nang epektibo.
Lalo na, ang mga kagalang-galang na tiệm vàng kim tín ay kadalasang may flexible na patakaran sa pautang, kompetitibong interes, at angkop para sa maraming uri ng customer. Ang paghiram sa tiệm vàng kim tín ay nakatutulong din sa nanghihiram na makakuha ng kapital nang mabilis nang hindi nangangailangan ng maraming komplikadong proseso, na napakaangkop para sa mga nahihirapan sa pananalapi o may bad debt group 3.
Bukod dito, may ilang tiệm vàng kim tín na nagbibigay pa ng libreng konsultasyon at gabay sa mga customer kung paano epektibong pamahalaan ang kanilang pautang, bawasan ang panganib ng pagkaantala sa pagbabayad, at pagbutihin ang credit score sa hinaharap. Isa itong karagdagang solusyong pinansyal na dapat isaalang-alang kasabay ng mga unsecured loan para sa bad debt group 3.
5. Estadistika at talahanayan ng paghahambing ng mga unsecured loan para sa bad debt group 3
| Pangalan ng Pautang | Halaga ng Pautang | Buwanang Interes | Haba ng Pautang | Bayad sa Pagsusuri |
|---|---|---|---|---|
| Unsecured Loan ABC | 10 – 100 milyon | 1.5% | 6 – 24 buwan | Libre |
| Unsecured Loan XYZ | 20 – 200 milyon | 1.3% | 12 – 36 buwan | Bayad na 500.000đ |
| Unsecured Loan Bad Debt 123 | 5 – 50 milyon | 1.7% | 3 – 12 buwan | Libre |
Ang paghahambing ng mga unsecured loan para sa bad debt group 3 ay tumutulong sa nanghihiram na piliin ang produktong pinakaangkop sa kanilang kakayahang pinansyal at aktuwal na pangangailangan. Dapat maingat na tingnan ang mga tuntunin tungkol sa interes, haba ng pautang, at bayad sa pagsusuri upang maiwasan ang mga hindi inaasahang gastos.
6. Pinakabagong impormasyon tungkol sa bagyo bilang 3 at epekto nito sa pamilihang pinansyal
Pinakabagong impormasyon tungkol sa bagyo bilang 3 ay nagpapakita na ang bagyo ay nagdulot ng maraming pinsala sa ari-arian at direktang nakaapekto sa mga gawaing pang-ekonomiya sa mga apektadong lugar. Malaki rin ang naging epekto nito sa pamilihang pinansyal, lalo na sa mga unsecured loan para sa bad debt group 3, dahil maraming nanghihiram ang nahihirapang magbayad sa tamang oras.
Mabilis na nagpatupad ang mga institusyong pampinansyal at tiệm vàng kim tín ng mga espesyal na patakaran ng suporta, tulad ng pagpapalawig ng panahon ng pagbabayad, pagbabawas ng interes, o pag-alis ng multa sa late payment upang matulungan ang mga customer na malampasan ang mahirap na panahong ito. Isa itong maliwanag na punto sa konteksto ng pinakabagong impormasyon tungkol sa bagyo bilang 3 na patuloy na ina-update.
Bukod dito, dapat ding kusang subaybayan ng nanghihiram pinakabagong impormasyon tungkol sa bagyo bilang 3 upang magkaroon ng angkop na plano sa pananalapi, at maiwasang maging walang magawa sa paghawak ng mga unsecured loan para sa bad debt group 3. Ang maingat na paghahanda at napapanahong pag-alam sa impormasyon ay makatutulong na mabawasan ang personal na panganib sa pananalapi at mapataas ang tsansang mapanatili ang magandang kasaysayan ng kredito.